

Zoya - Halal Investing App
Investroo Inc.
- 4,2
- 11.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
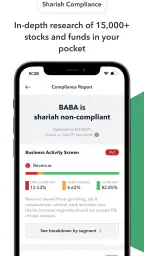
Zoya - Halal Investing App Voor- en nadelen
Voordelen
- Controleert aandelen op halal-criteria en vermijdt veel verboden sectoren.
- Duidelijke inzichten helpen beginners om islamitisch te leren beleggen.
- Portefeuille volgen en prestaties bekijken kan overzichtelijk in één app.
- Handige zoekfunctie om snel aandelen en ETF’s te controleren.
- Past goed bij gebruikers die hun beleggingen religieus willen afstemmen.
Nadelen
- Niet elk halal-oordeel is definitief; controleer de gebruikte methodologie zelf.
- Beschikbaarheid van functies kan verschillen per land en abonnement.
- Koers- en bedrijfsgegevens kunnen soms vertraagd of onvolledig zijn.
- De app voert doorgaans geen transacties uit; een aparte broker blijft nodig.
- Beleggingsinformatie is geen persoonlijk advies en winst is nooit gegarandeerd.
 Analyse door All-app
Wie zelf wil beleggen, maar tegelijk rekening wil houden met islamitische financiële regels, loopt al snel tegen een praktisch probleem aan: een gewone beleggingsapp laat je meestal zelf uitzoeken welke aandelen en ETF’s passen bij je overtuigingen. Zoya - Halal Investing App probeert precies dat voorwerk overzichtelijker te maken. Ik zie deze financiële app vooral als een combinatie van een halal-screening, portefeuille-overzicht en hulpmiddel voor zakat. Dat maakt hem interessanter dan een standaard app die alleen koersen en transacties toont.
Mijn eerste indruk is dat Zoya niet bedoeld is als complete vervanging van iedere broker. De kracht zit eerder in de laag vóór of naast je daadwerkelijke beleggingen: bepalen welke beursproducten je wilt onderzoeken, volgen wat je bezit en nadenken over de religieuze verplichtingen rond vermogen. Voor iemand die bewust wil beleggen volgens de sharia kan dat een veel rustiger vertrekpunt zijn dan losse zoekopdrachten, spreadsheets en algemene financiële websites.
Waar ik op let voordat ik Zoya zou kiezen
Bij een app als deze kijk ik niet alleen naar een nette lijst met aandelen. De belangrijkste vraag is of de app mijn besluitvorming echt eenvoudiger maakt zonder te doen alsof beleggen volledig risicoloos of automatisch verantwoord wordt. Ik wil snel kunnen begrijpen waarom een product binnen de beoogde halal-kaders valt, mijn portefeuille kunnen blijven volgen en mijn zakat-berekening op een praktische manier kunnen benaderen.
Daarbij is het belangrijk om drie zaken uit elkaar te houden. Een screening zegt iets over de geschiktheid volgens bepaalde sharia-criteria, maar niet automatisch dat een aandeel financieel aantrekkelijk is. Een portefeuille-overzicht helpt bij discipline, maar vervangt geen broker of beleggingsplan. En een zakatfunctie kan een berekening ondersteunen, maar persoonlijke omstandigheden en de interpretatie van een geleerde kunnen nog steeds verschil maken.
Dat onderscheid bepaalt voor mij of Zoya waarde toevoegt. Ik zou de app niet openen met de verwachting dat hij mijn volledige financiële leven beheert. Ik zou hem gebruiken als een gespecialiseerde laag voor halal beleggen, portefeuillecontrole en zakatplanning. Juist die afgebakende rol maakt de app geloofwaardiger dan wanneer hij alles tegelijk probeert te zijn.
De app valt onder financiën en is ontwikkeld door Investroo Inc. Hij is gratis te installeren en heeft een PEGI 3-classificatie. De huidige versie is 2.0.74 en werkt vanaf Android 7.0. Dat laatste maakt hem ook bruikbaar op oudere Android-toestellen, al zou ik bij financiële apps altijd controleren of mijn telefoon nog actuele beveiligingsupdates krijgt. Een lage minimale systeemvereiste is prettig, maar veiligheid begint niet bij de app alleen.
In de Play Store komt Zoya uit op een gemiddelde van 4,2 uit ongeveer 2,8 duizend beoordelingen. Er zijn meer dan 100 duizend installaties geregistreerd. Dat zijn geen garanties voor kwaliteit, maar het laat wel zien dat het geen volledig onbekend nicheproject is. Ik vind vooral de combinatie van gebruiksdoel en doelgroep relevant: deze app spreekt iemand aan die niet zomaar een aandelenlijst wil, maar een religieus kader in zijn beleggingsroutine wil verwerken.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch dagelijks gebruik
Stel dat ik op een avond mijn maandelijkse belegging wil voorbereiden. Bij een algemene broker kan ik zoeken op een bedrijfsnaam, de koers bekijken en eventueel financiële informatie lezen. Met Zoya zou mijn eerste stap zijn om te controleren of het aandeel of de ETF binnen de sharia-gerichte selectie past. Daarna kan ik het product verder beoordelen op zaken die Zoya niet voor mij kan beslissen, zoals mijn risicotolerantie, beleggingshorizon, spreiding en waardering.
Na een aankoop kan ik mijn portefeuille volgen en later opnieuw kijken of mijn selectie nog bij mijn regels past. Dat is een nuttige gewoonte, omdat een bedrijf of fonds in de loop van de tijd kan veranderen. Ik zou daarom niet één keer screenen en het onderwerp daarna vergeten. Mijn praktische tip is om een vast controlemoment te kiezen, bijvoorbeeld wanneer ik mijn maandbudget bekijk. Zo wordt de app onderdeel van een proces in plaats van een eenmalige zoektool.
Een tweede moment komt aan het einde van een islamitische financiële periode, wanneer ik mijn vermogen en zakat wil nalopen. Zoya kan dan dienen als overzichtelijke plek om mijn beleggingen erbij te betrekken. Ik zou de uitkomst echter altijd naast mijn overige bezittingen, schulden en persoonlijke situatie leggen. De app helpt bij structureren; de uiteindelijke religieuze beoordeling blijft mijn verantwoordelijkheid.
Waar Zoya voor mij duidelijk wint
Het sterkste punt is de focus. Veel beleggingsapps zijn gebouwd rond handelen, koersgrafieken, nieuws en rendement. Dat is nuttig voor een brede groep, maar het religieuze filter ontbreekt meestal of staat verspreid over verschillende bronnen. Zoya maakt juist de sharia-vraag het beginpunt. Daardoor hoef ik minder vaak heen en weer te schakelen tussen een broker, zoekmachine en losse uitleg over halal beleggen.
Ook de combinatie met portefeuillevolging vind ik belangrijk. Een losse screening-app kan handig zijn wanneer ik een nieuw aandeel onderzoek, maar verliest waarde zodra ik mijn bestaande beleggingen niet meer overzichtelijk kan volgen. Door screening en portefeuillebeheer in dezelfde omgeving te plaatsen, ontstaat een workflow die beter past bij iemand die regelmatig wil controleren of zijn keuzes nog kloppen.
De zakatcomponent geeft de app bovendien een ander doel dan een doorsnee aandelenhulpmiddel. Ik kijk niet alleen naar de vraag “mag ik dit kopen?”, maar ook naar “hoe verwerk ik mijn beleggingen in mijn financiële verplichtingen?”. Dat is een niet-obvious voordeel voor gebruikers die anders zelf een spreadsheet zouden moeten bouwen. De winst zit niet noodzakelijk in een ingewikkelde functie, maar in het samenbrengen van vragen die in de praktijk bij dezelfde financiële routine horen.
Een handige werkwijze is om Zoya te gebruiken vóórdat ik een shortlist aan mijn broker toevoeg. Ik zou eerst een kleine groep aandelen of ETF’s onderzoeken, daarna de lijst beperken tot producten die binnen mijn religieuze criteria passen, en pas dan naar risico en spreiding kijken. Zo voorkom ik dat ik verliefd word op een populair aandeel en pas achteraf probeer te rechtvaardigen waarom ik het wil kopen. De app kan daarmee ook gedragsmatig helpen: eerst filteren, daarna beslissen.
De grenzen van een halal-screening
Toch zou ik de screening nooit verwarren met een koopadvies. Een product kan door een halal-filter komen en nog steeds te volatiel, te duur gewaardeerd of slecht passend bij mijn financiële doelen zijn. Omgekeerd kan een product dat niet in mijn selectie past voor mij religieus ongeschikt zijn, ook wanneer andere beleggers het aantrekkelijk vinden. Zoya lost die persoonlijke afweging niet op, en dat is geen tekortkoming die een app eenvoudig kan wegpoetsen.
Ik zou ook letten op de uitleg achter een classificatie. Voor mij is een label pas echt bruikbaar wanneer ik begrijp welke gedachte erachter zit en hoe ik met twijfelgevallen moet omgaan. Bij complexe ondernemingen, fondsen of veranderende bedrijfsactiviteiten kan een simpele groen-rood-indeling te weinig context geven. In zo’n situatie zou ik aanvullende informatie raadplegen en, wanneer de kwestie belangrijk is, advies vragen aan iemand met kennis van islamitische financiën.
Een tweede beperking is dat portefeuilletracking niet hetzelfde is als uitvoeren. Wie één app zoekt waarin onderzoek, orderuitvoering, bewaring, belastingadministratie en religieuze screening volledig samenkomen, kan teleurgesteld raken. Zoya past beter bij een tweedelige aanpak: een broker voor het kopen en verkopen, en Zoya voor de sharia-gerichte controle en het overzicht. Dat betekent extra discipline, maar ook meer duidelijkheid over welke taak elke app heeft.
Wanneer een gewone broker of andere oplossing beter past
Voor een ervaren belegger die al een vaste halal-screeningmethode heeft, kan Zoya minder noodzakelijk voelen. Als ik mijn selectie al zorgvuldig bijhoud, mijn portefeuille in een andere tool volg en mijn zakat elk jaar met een adviseur bereken, voeg ik misschien weinig toe door nog een extra app te installeren. In dat geval zou de overstap vooral tijd kosten zonder mijn proces wezenlijk te verbeteren.
Een algemene broker is waarschijnlijk geschikter voor iemand die vooral goedkoop en eenvoudig orders wil plaatsen en geen religieuze filtering nodig heeft. Ook een breed financieel dashboard kan beter zijn wanneer ik naast aandelen en ETF’s veel andere soorten vermogen wil beheren. Ik zou Zoya dus niet aanraden aan iemand die alleen een klassieke handelsapp zoekt. De onderscheidende waarde ontstaat pas wanneer sharia-conform beleggen een echte beslisvoorwaarde is.
Voor beginners ligt de keuze genuanceerder. Zoya kan helpen om niet willekeurig in bekende namen te stappen, maar het kan ook een vals gevoel van volledigheid geven. Een beginner heeft naast religieuze geschiktheid uitleg nodig over spreiding, risico, kosten, tijdshorizon en het verschil tussen een aandeel en een ETF. Ik zou de app daarom gebruiken als filter binnen een breder leerproces, niet als enige bron voordat er geld wordt geïnvesteerd.
Ook voor actieve handelaren is de fit niet vanzelfsprekend. Wie voortdurend transacties uitvoert, heeft vooral behoefte aan snelle orderfuncties, marktinformatie en een broker die daarop is ingericht. Zoya’s meerwaarde ligt naar mijn oordeel eerder in bedachtzaam selecteren en periodiek controleren. Dat maakt hem interessanter voor langetermijnbeleggers dan voor mensen die de hele dag op korte koersbewegingen reageren.
Wat de overstap in de praktijk kost
De financiële drempel is laag, want de app is gratis te gebruiken als download. Er zijn wel in-app-aankopen van € 4,99 tot € 114,99 bij facturering via Play. Ik zou daarom niet meteen een betaald aanbod nemen. Eerst zou ik nagaan of de gratis ervaring mijn eigen workflow werkelijk verbetert: kan ik mijn gewenste producten vinden, mijn portefeuille logisch volgen en mijn zakatroutine ermee ondersteunen?
De grotere overstap zit niet in geld, maar in gewoontes. Ik moet mijn bestaande beleggingen opnieuw ordenen, bepalen welke gegevens ik waar bijhoud en accepteren dat mijn broker en deze app naast elkaar kunnen bestaan. Wie al een spreadsheet gebruikt, kan eerst alleen de nieuwe aankopen via Zoya controleren. Dat is een slimme proef zonder direct de hele administratie te verplaatsen.
Mijn advies is om vóór de overstap een eenvoudige lijst te maken met de informatie die ik echt nodig heb: productnaam, type belegging, hoeveelheid, aankoopwaarde en het moment waarop ik opnieuw wil controleren. Daarna kan ik zien welke onderdelen Zoya praktisch overneemt en welke ik zelf moet blijven bijhouden. Zo voorkom ik dat ik na een paar weken twee onvolledige systemen heb die geen van beide betrouwbaar genoeg zijn.
Bij zakat zou ik extra zorgvuldig werken. Ik zou de portefeuille niet pas op de laatste dag proberen te reconstrueren, maar gedurende het jaar transacties en stortingen bijhouden. Dat maakt een jaarlijkse berekening minder stressvol en verkleint de kans dat ik een positie vergeet. Zoya kan daarin een centrale plaats krijgen, maar ik zou belangrijke bedragen ook buiten de app bewaren. Voor financiële administratie is een tweede controle nooit overdreven.
Privacy, vertrouwen en mijn eigen controle
Bij iedere financiële app vraag ik me af hoeveel vertrouwen ik bereid ben te geven. Een portefeuille-overzicht kan gevoelige informatie bevatten, ook wanneer er geen transacties vanuit de app plaatsvinden. Daarom zou ik mijn account zorgvuldig beveiligen, mijn telefoon vergrendelen en niet achteloos screenshots van mijn bezit delen. Dat zijn geen spectaculaire functies, maar wel de gewoontes die bepalen of een financiële app verantwoord wordt gebruikt.
Ik zou daarnaast de classificaties regelmatig opnieuw bekijken in plaats van ze als permanent te beschouwen. Bedrijven veranderen, fondsen kunnen hun samenstelling aanpassen en mijn eigen omstandigheden kunnen wijzigen. Een periodieke controle is vooral belangrijk wanneer ik Zoya gebruik als reden om een lange tijd niets meer te onderzoeken. Het voordeel van gemak mag niet omslaan in blind vertrouwen.
De ontwikkelaar, Investroo Inc., positioneert de app duidelijk rond halal beleggen, portefeuille volgen en zakat. Voor mij betekent dat dat de app het meest waardevol is wanneer ik die drie onderdelen ook echt samen wil gebruiken. Wie slechts één aandeel incidenteel wil controleren, heeft waarschijnlijk genoeg aan een eenmalige onafhankelijke beoordeling. Wie daarentegen maandelijks belegt en zijn religieuze regels consequent wil meenemen, heeft meer aan een vaste plek voor het hele proces.
Mijn eindoordeel voor verschillende soorten gebruikers
Ik zou Zoya aanraden aan een moslimbelegger die actief op zoek is naar aandelen en ETF’s die bij sharia-gerichte regels passen, maar niet telkens zelf alle screening wil organiseren. De combinatie met portefeuilleoverzicht en zakat maakt hem praktischer dan een losse lijst met toegestane producten. Vooral iemand die maandelijks belegt en graag een herhaalbare controle uitvoert, kan hier een duidelijke routine mee opbouwen.
Mijn aanbeveling is minder sterk voor iemand die een alles-in-één broker verwacht. Zoya is voor mij geen reden om mijn bestaande broker automatisch te vervangen. Ik zie hem eerder als een gespecialiseerde begeleider naast die broker. Dat klinkt misschien minder spectaculair, maar het is juist een realistische manier om de app te gebruiken zonder functies aan hem toe te schrijven die hij niet hoeft te hebben.
De gratis instap maakt testen eenvoudig, terwijl de betaalde opties betekenen dat ik pas na een echte proefperiode wil beslissen. Ik zou eerst een paar weken mijn normale onderzoek en portefeuillecontrole met de app combineren. Als ik daardoor sneller twijfelgevallen kan uitsluiten, mijn bezittingen beter bijhoud en mijn zakatvoorbereiding overzichtelijker maak, heeft hij voor mij zijn nut bewezen.
Uiteindelijk vind ik de beste reden om Zoya te kiezen niet dat hij beleggen automatisch simpel maakt. De betere reden is dat hij een specifieke vraag serieus neemt die in algemene financiële apps vaak ontbreekt: past deze belegging binnen mijn religieuze uitgangspunten, en hoe houd ik daar later rekening mee? Voor wie die vraag centraal stelt, is Zoya een nuttige gespecialiseerde aanvulling; voor wie alleen wil handelen, is een gewone broker waarschijnlijk de logischere keuze.
Veelgestelde vragen
Wat is Zoya – Halal Investing App precies?
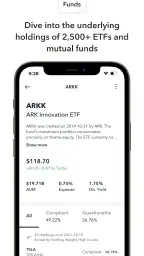
Zoya is een mobiele app waarmee je kunt controleren of aandelen en andere beursgenoteerde bedrijven volgens islamitische beleggingsprincipes, oftewel sharia, geschikt zijn. De app gebruikt financiële en zakelijke criteria om ondernemingen te screenen. Je kunt er doorgaans bedrijven opzoeken, hun status bekijken en informatie over mogelijke halal-beleggingen verzamelen. Zoya is vooral bedoeld als onderzoeks- en hulpmiddel, niet als garantie op winst.
Hoe bepaalt Zoya of een aandeel halal is?
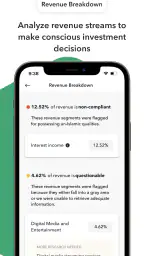
Zoya analyseert meestal zowel de bedrijfsactiviteiten als de financiële gegevens van een onderneming. Bedrijven die betrokken zijn bij bijvoorbeeld alcohol, gokken, varkensvlees, conventionele financiële diensten of andere niet-toegestane sectoren kunnen worden uitgesloten. Daarnaast worden financiële verhoudingen, zoals schulden en rente-inkomsten, beoordeeld volgens erkende sharia-screeningsmethoden. De exacte classificatie kan veranderen wanneer bedrijfsgegevens of standaarden worden bijgewerkt.
Kan ik via Zoya rechtstreeks aandelen kopen en verkopen?
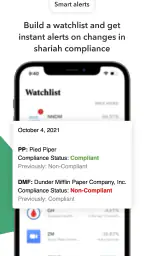
Zoya is in de eerste plaats een onderzoeksapp en sharia-screeningtool, geen volledige effectenmakelaar. Afhankelijk van je regio en het gekozen abonnement kan de app functies bieden zoals watchlists, portefeuillecontrole, meldingen en koppelingen met andere diensten, maar het uitvoeren van transacties gebeurt doorgaans via een ondersteunde broker. Controleer daarom altijd welke functies in jouw land beschikbaar zijn voordat je de app downloadt of een abonnement afsluit.
Is Zoya geschikt voor beginners in halal beleggen?
Ja, Zoya kan nuttig zijn voor beginners omdat de app ingewikkelde screeningsinformatie overzichtelijk probeert te presenteren. Je kunt een aandeel opzoeken en snel zien of het volgens de gebruikte methode als halal, niet-halal of twijfelachtig wordt beschouwd. Toch is basiskennis belangrijk: een halal-classificatie zegt niets over de kwaliteit, waardering of risico’s van een belegging. Doe aanvullend onderzoek en win zo nodig onafhankelijk financieel of religieus advies in.
Is Zoya gratis te gebruiken en zijn er betaalde functies?
Zoya biedt doorgaans een gratis basisniveau waarmee gebruikers bepaalde aandelen kunnen opzoeken en sharia-informatie kunnen bekijken. Voor uitgebreidere functies, zoals diepere financiële analyses, portefeuillemonitoring, meldingen, geavanceerde filters of een groter aantal zoekopdrachten, kan een betaald abonnement beschikbaar zijn. De prijs, proefperiode en inbegrepen functies kunnen per platform en land verschillen. Controleer daarom de actuele voorwaarden in de Google Play Store of App Store voordat je betaalt.


